

IA POUR documents


4.8/5 (+de 30 avis)
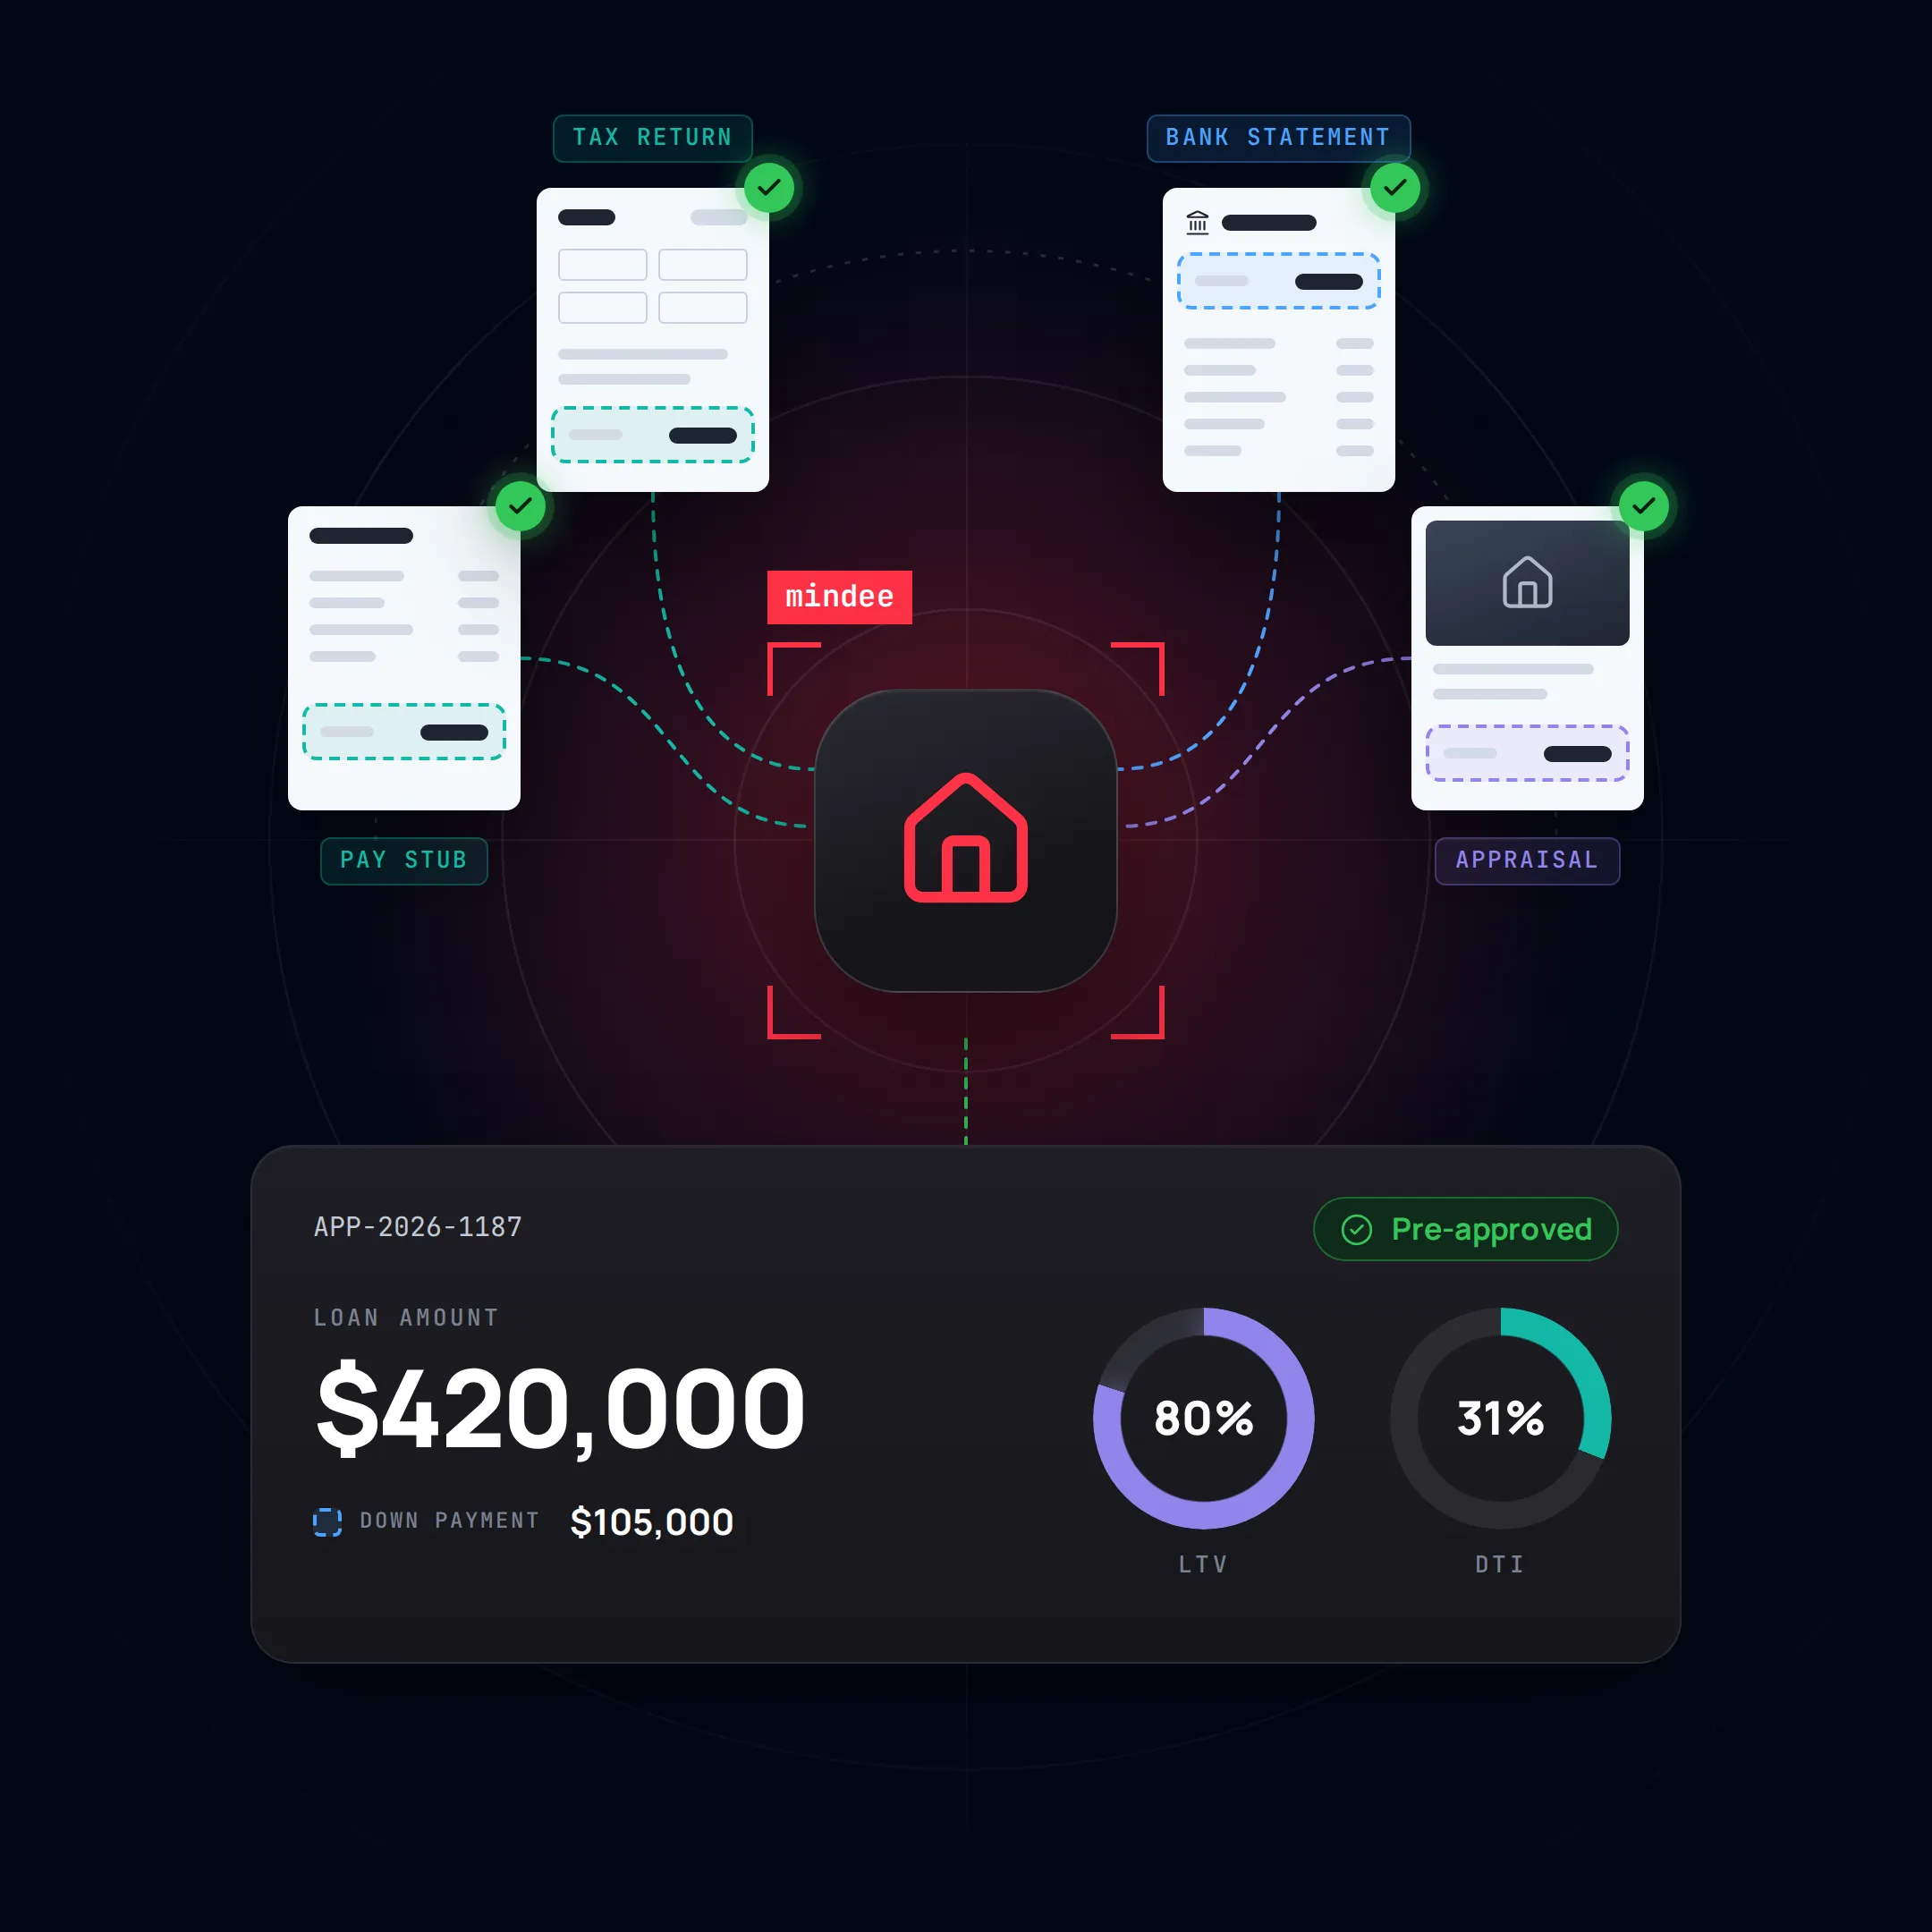
Transformez chaque dossier emprunteur en données prêtes pour la décision
Analysez et comparez en temps réel fiches de paie, relevés bancaires, avis d'imposition et pièces d'identité. Une seule API pour les prêteurs, courtiers et éditeurs de crédit : compléter les dossiers dès l'envoi, vérifier les revenus d'un document à l'autre et alimenter l'instruction et le scoring avec des données fiables.
Essai gratuit de 14 jours
Aucune CB requise
Les meilleures équipes du monde entier nous font confiance

Chaque dossier incomplet est un client que vous risquez de perdre
Trois fiches de paie, trois relevés de compte, deux avis d'imposition, une pièce d'identité : une page manquante ou un chiffre qui ne colle pas, et le dossier repart chez l'emprunteur. Pendant ce temps, les analystes ressaisissent revenus et charges à la main pour vérifier le plafond de 35 % d'endettement du HCSF, et un prêteur plus rapide fait son offre.

1
Demande
L'emprunteur dépose sa demande en direct ou via un courtier
2
Ajout de documents
Friction
Fiche de paie manquante ou relevé périmé : un nouvel envoi est demandé par e-mail.
3
Analyse manuelle
Friction
Les dossiers attendent l'instruction, chiffres ressaisis à la main.
4
Incohérence
Cross-checks
Friction
Revenu sur la fiche de paie ≠ salaire sur le relevé bancaire. Retour à l'étape 02.
5
Prêt accordé
Si l'emprunteur n'a pas signé ailleurs
Tous les documents d'un dossier emprunteur, lus en un seul flux
Mindee reconnaît automatiquement chaque document et extrait les champs dont vous avez besoin, prêts à être comparés entre eux.

Catégorisation automatique
Carte d'identité
- Nom
- Prénoms
- Date de naissance
- Numéro de document
- Date d'expiration
- Nationalité
- Sexe
- Lieu de naissance
- Pays d'émission
- Date de délivrance
- Autorité de délivrance
- Adresse
- Numéro personnel
- Lignes MRZ
- Photo
- Signature
Passeport
- Nom
- Prénoms
- Date de naissance
- Numéro de passeport
- Date d'expiration
- Nationalité
- Sexe
- Lieu de naissance
- Pays d'émission
- Date de délivrance
- Type de passeport
- Ligne MRZ 1
- Ligne MRZ 2
- Photo
Fiche de paie
- Nom de l'employé
- Nom de l'employeur
- Début de la période de paie
- Fin de la période de paie
- Salaire brut
- Salaire net
- Intitulé du poste
- Type de contrat
- Adresse de l'employeur
- Numéro d'immatriculation de l'employeur
- Adresse de l'employé
- Identifiant de l'employé
- Numéro de sécurité sociale
- Date de début de contrat
- Date de paiement
- Net imposable
- Impôt sur le revenu retenu à la source
- Cumul annuel brut
- Heures travaillées
- Détails du salaire (base, heures supplémentaires, primes)
Relevé bancaire
- Nom du titulaire du compte
- IBAN
- Nom de la banque
- Début de période
- Fin de période
- Solde d'ouverture
- Solde de clôture
- Opérations (date, libellé, montant)
- Adresse du titulaire du compte
- Adresse de la banque
- Numéro de compte
- BIC / SWIFT
- Date du relevé
- Total des crédits
- Total des débits
- Devise
Déclaration de revenus
- Noms des contribuables
- Année d'imposition
- Revenu fiscal de référence
- Montant total de l'impôt
- Numéro fiscal
- Référence de l'avis
- Adresse
- Situation de famille
- Nombre de parts fiscales
- Revenu brut
- Revenu imposable
- Prélèvements et acomptes
- Remboursement ou reste à payer
- Date de délivrance
Crédit immobilier
- Noms des emprunteurs
- Nom du prêteur
- Montant du prêt
- Taux d'intérêt
- Durée du prêt
- Mensualité
- Adresse du bien
- Co-emprunteur
- Type de taux (fixe / variable)
- TAEG
- Date de début
- Date de la première échéance
- Date d'échéance
- Coût de l'assurance
- Frais
- Coût total du crédit
- Référence du prêt
- Date de signature
Justificatif de domicile
- Nom du titulaire
- Adresse complète
- Date de délivrance
- Type de document (facture d'énergie, avis d'imposition, quittance de loyer…)
- Nom de l'émetteur
- Rue
- Code postal
- Ville
- Pays
- Période concernée
- Référence / numéro de compte
De l'ajout d'un document à l'analyse complète validée, en cinq étapes
Le flux derrière une instruction documentaire automatisée : classer chaque envoi, extraire revenus, charges et identité, vérifier que le dossier est complet et cohérent, calculer le taux d'endettement, puis transmettre des données prêtes pour la décision à votre logiciel d'octroi ou moteur de scoring et envoyer les écarts à un analyste.

Collecte
Demande de prêt ou dossier courtier avec documents

Mindee Classify
Pièce d'identité, fiches de paie, relevés bancaires, avis d'imposition

Mindee Extract
Employeur, revenu net, virements de salaire, charges…
VERIFY
{Vos règles métier à définir}
Cross-check

Validation automatique
Données prêtes pour la décision envoyées à l'instruction

Humain nécessaire
Signaler pour examen humain
outils habituels


... et bien d'autres !
Prototypez en quelques minutes, passez en production avec l’API
Commencez par tester l'automatisation de votre process avec un scénario no-code. Dès que vous êtes convaincu par les résultats, connectez les mêmes modèles à votre plateforme de gestion des sinistres.
Etape 1 : Prototype
Réalisez un POC avec Make
Pas de code, pas de ticket IT. Envoyez vos fichiers, Mindee analyse.

Formulaire de demande de prêt
Carte d'identité, fiches de paie, relevés bancaires, avis d'imposition

Mindee Classify & Extract
Nom complet, employeur, revenu net, virements de salaire mensuels

Logiciel d'octroi de crédit (LOS)
Un dossier par emprunteur. Prêt pour l'instruction.

Slack
Alerte en cas de document manquant ou de revenus incohérents
Etape 2 : Production
Intégrez l’API à votre plateforme ou à vos processus
Les mêmes modèles et les mêmes résultats, intégrés à tout votre système en quelques jours.
mindee docs
$ pip install mindee
Vos sources de données

Mindee API
Votre système central
Ce qui change pour vos équipes
Les équipes tech, finance et produit ne recherchent pas la même chose concernant le traitement de documents. Voici ce que chacune y trouve.

3 équipes · 1 plateforme
Technique
· CTOs, Lead devs
Une API rapide et documentée, opérationnelle en quelques jours, sans dette technique

Une infrastructure robuste et des fonctionnalités qui passent à l’échelle
Effort minimal : documentation et SDK toujours à jour
Pas de mauvaise surprise en production : surveillance continue
finance & ops
· CEOs, CFOs, COOs
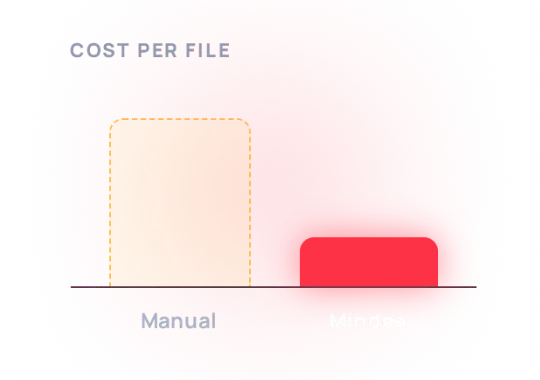
Traitez plus de dossiers par analyste, avec du temps consacré à la décision de crédit, pas à la saisie
Moins de coûts, plus de conformité, de meilleures marges
Des modèles no-code pour faciliter la conduite du changement
Vos données protégées : infrastructure certifiée SOC 2 Type II et conforme au RGPD
produit
· CEOs, Product managers
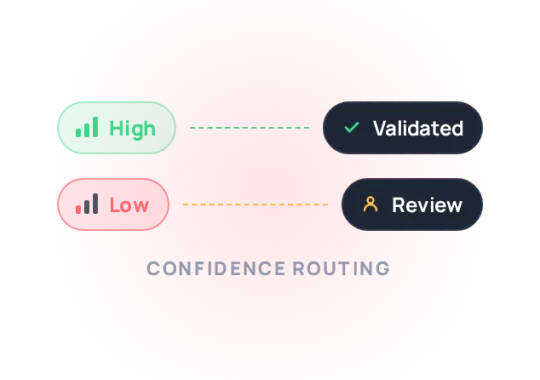
Moins d’abandons, plus de prêts accordés : des dossiers complets dès le dépôt
- Documents manquants ou périmés signalés avant que l'emprunteur ne parte
- Revenus et charges structurés pour vos règles de scoring et le calcul du taux d'endettement
- Cas douteux envoyés à un analyste, jamais d'impasse
Résultats mesurés par les clients, en moyenne
Les équipes qui traitent leurs dossiers de prêt avec Mindee passent moins de temps à vérifier les documents et accordent les prêts plus vite. Voici ce qui change quand la vérification des documents tourne en pilote automatique : moins de contrôle manuel, plus de dossiers de prêt traités par la même équipe, et un passage rapide du premier test à la production.

-68
%
de temps passé à vérifier les éléments
Temps par fichier - avant/Apres Mindee
5
k
documents traités par mois
Volume - 6 derniers mois
2 semaines
Du premier call API à la mise en prod'

Tester - integrer - deployer

Intégrez Mindee à votre workflow en quelques minutes via SDK ou outils no-code
API REST documentée et conçue pour les développeurs logiciel. SDK disponibles pour Python, .NET, Node.JS, Java, Ruby, PHP. Si vous avez une appétence pour le No-code, Mindee est une app disponible sur Zapier & Make.com.
Intégrations

Sécurité de niveau "Enterprise"
Notre API dispose d'une infrastructure certifiée SOC 2 Type II et est conforme au RGPD pour garantir la protection des informations de vos fichiers à tout moment.

Choix d'hébergement (UE/USA)

Conforme au RGPD et à la CCPA
Centre de sécurité
FAQ sur ce cas d'usage
Vous ne trouvez pas ce que vous cherchez ? Notre équipe vous répond sous un jour ouvré.
a propos de mindee
Comment les prêteurs calculent-ils le taux d'endettement ?
Le taux d'endettement (debt-to-income ratio, ou DTI) correspond au total des remboursements mensuels de dettes d'un emprunteur divisé par son revenu mensuel brut, exprimé en pourcentage. Par exemple, 2 000 $ de remboursements mensuels pour 6 000 $ de revenu mensuel brut donnent un DTI de 33 %. De nombreux prêteurs visent 36 % ou moins, mais le maximum dépend du type de prêt et du programme. Pour le calculer, les prêteurs ont besoin de chiffres fiables issus de plusieurs documents : le revenu brut des fiches de paie, et les remboursements existants des relevés bancaires et des relevés de prêt. Mindee extrait ces chiffres automatiquement, pour que les analystes calculent le DTI sans ressaisir aucune donnée.
Qu'est-ce qu'un justificatif de revenus valable pour un prêt ?
Pour les salariés, le justificatif de revenus correspond généralement aux dernières fiches de paie, souvent complétées par des avis d'imposition (ou des W-2 aux États-Unis) ou une attestation de l'employeur. Les indépendants fournissent généralement leurs déclarations de revenus, des formulaires 1099 aux États-Unis, des comptes de résultat et des relevés bancaires montrant des encaissements réguliers. Les prêteurs demandent souvent plusieurs documents, car chacun confirme les autres. Mindee extrait les chiffres clés des fiches de paie et des relevés bancaires, comme le brut et le net, les cumuls annuels (YTD), le nom de l'employeur et les virements de salaire : vous vérifiez les revenus d'un document à l'autre en quelques secondes au lieu de lire chaque page.
Combien de temps prend l'instruction d'un prêt, et comment l'accélérer ?
L'instruction peut prendre de quelques jours à plusieurs semaines, selon le type de prêt et le niveau de complétude du dossier de l'emprunteur. Une grande partie de ce temps est consacrée à collecter les documents, à ressaisir leurs données et à relancer l'emprunteur pour des informations manquantes ou incohérentes. Avec Mindee, chaque document est classé et ses données extraites en quelques secondes dès son envoi, et les dossiers incomplets sont signalés immédiatement. Les analystes partent d'un dossier prêt à examiner et consacrent leur temps aux décisions de crédit plutôt qu'à la saisie.
Mindee peut-il recouper les informations entre les documents d'un emprunteur ?
Oui. Comme chaque document devient une donnée structurée, des contrôles de cohérence peuvent s'exécuter automatiquement sur tout le dossier. Par exemple, vous pouvez vérifier que le net à payer des fiches de paie correspond aux virements de salaire sur les relevés bancaires, que le nom et l'adresse sont identiques sur la pièce d'identité, le justificatif de domicile et la demande, et que la mensualité d'un prêt immobilier en cours apparaît bien dans les transactions du compte. Les dossiers cohérents partent directement en instruction, et ceux qui présentent des écarts sont signalés avec les champs qui ne concordent pas. Vous gagnez du temps et repérez les documents modifiés ou incohérents avant toute décision de crédit.


Et si vous accordiez vos prêts sans courir après les justificatifs ?
Extrayez et recoupez fiches de paie, relevés bancaires, avis d'imposition et pièces d'identité en temps réel. Testez sur un lot de vos propres dossiers en quelques minutes.
SOC 2 Type II & RGPD
Aucune CB requise